Bãi bỏ Quyết định về cơ chế quản lý tài chính đối với Cục Đăng kiểm Việt Nam
Phó thủ tướng Nguyễn Văn Thắng vừa ký ban hành Quyết định số 24/2026/QĐ-TTg bãi bỏ Quyết định số 67/2013/QĐ-TTg ngày 12-11-2013 của Thủ tướng Chính phủ về việc áp dụng cơ chế quản lý tài chính đối với Cục Đăng kiểm Việt Nam.
Quyết định nêu rõ, Cục Đăng kiểm Việt Nam và các đơn vị trực thuộc Cục tiếp tục quản lý, sử dụng toàn bộ tài sản hiện có theo quy định của pháp luật về quản lý, sử dụng tài sản công.
Về xử lý nguồn vốn, quỹ, Cục Đăng kiểm Việt Nam nộp toàn bộ số dư Quỹ Đầu tư phát triển, Quỹ Phát triển khoa học và công nghệ vào ngân sách nhà nước sau khi đã cân đối giữ lại phần kinh phí cần thiết để tiếp tục thực hiện đến khi hoàn thành các dự án đầu tư, nhiệm vụ khoa học và công nghệ đã được cấp có thẩm quyền phê duyệt trước ngày 31-12-2025 còn đang triển khai dở dang.
Cục Đăng kiểm Việt Nam nộp toàn bộ số dư Quỹ Khen thưởng, phúc lợi vào ngân sách nhà nước sau khi thực hiện chi trả chế độ theo quy định cho người lao động tính đến hết thời điểm ngày 31-12-2025.
 |
| Cục Đăng kiểm Việt Nam. Ảnh: thanhtra.com.vn |
Việc xác định số kinh phí được giữ lại theo quy định ở trên căn cứ vào nội dung, tiến độ và dự toán đã được cấp có thẩm quyền phê duyệt, bảo đảm đúng mục đích, tiết kiệm, hiệu quả; việc quản lý, sử dụng, thanh toán, quyết toán số kinh phí được giữ lại thực hiện theo quy định của pháp luật. Tiền lương và thu nhập của cán bộ, công chức Cục Đăng kiểm Việt Nam thực hiện theo quy định tại Nghị định số 73/2024/NĐ-CP ngày 30-6-2024 của Chính phủ quy định mức lương cơ sở và chế độ tiền thưởng đối với cán bộ, công chức, viên chức và lực lượng vũ trang và các văn bản pháp luật có liên quan.
* Trước đó, ngày 12-11-2013, Thủ tướng Chính phủ ban hành Quyết định số 67/2013/QĐ-TTg áp dụng cơ chế quản lý tài chính đối với Cục Đăng kiểm Việt Nam. Quyết định 67 quy định Cục Đăng kiểm Việt Nam được áp dụng cơ chế quản lý tài chính theo mô hình của Công ty trách nhiệm hữu hạn một thành viên do Nhà nước nắm giữ 100% vốn điều lệ quy định tại Nghị định số 71/2013/NĐ-CP ngày 11-7-2013 của Chính phủ.
Về phân phối lợi nhuận, Cục Đăng kiểm Việt Nam được phép sử dụng phần lợi nhuận còn lại (sau khi nộp thuế và trích lập các quỹ theo quy định) để bổ sung vào Quỹ Đầu tư phát triển phục vụ cho đầu tư các dự án liên quan đến hoạt động đăng kiểm được các cấp có thẩm quyền phê duyệt.
TTXVN
- Click để copy

Tin mới
Đề xuất quy định mới về chế độ phụ cấp chức vụ đối với cán bộ quản lý cơ sở giáo dục
Bộ Giáo dục và Đào tạo vừa công bố dự thảo Nghị định quy định chế độ phụ cấp chức vụ đối với cán bộ quản lý cơ sở giáo dục.
Mạng 2G và hành trình phổ cập di động đến người dân
Hơn 30 năm sau, từ những cuộc gọi đầu tiên trên mạng 2G đến hành trình phổ cập di động cho mỗi người dân, giờ đây công nghệ di động đã trở thành hạ tầng thiết yếu, mở đường cho một nền kinh tế số với 4G, 5G và những mô hình kinh doanh hoàn toàn mới.
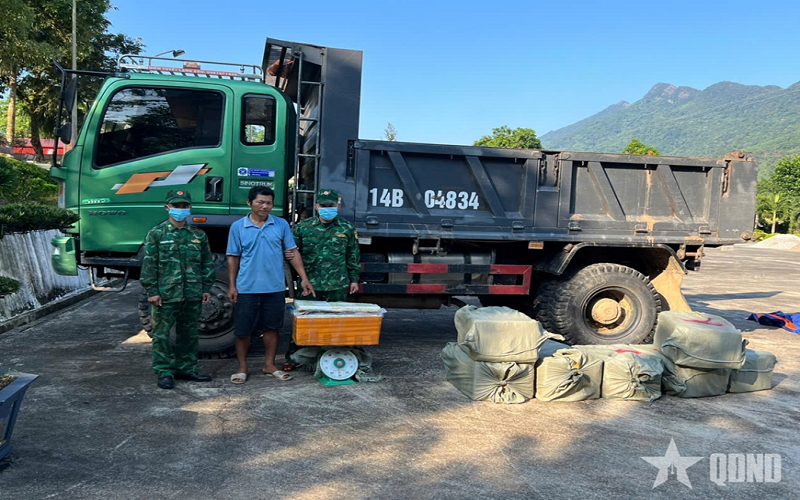
Quảng Ninh: Bộ đội Biên phòng bắt vụ vận chuyển thực phẩm không rõ nguồn gốc
Ngày 22-9, Đồn Biên phòng Quảng Đức, Ban chỉ huy Bộ đội Biên phòng TP Quảng Ninh cho biết, đơn vị vừa chủ trì, phối hợp bắt vụ vận chuyển thực phẩm không rõ nguồn gốc.
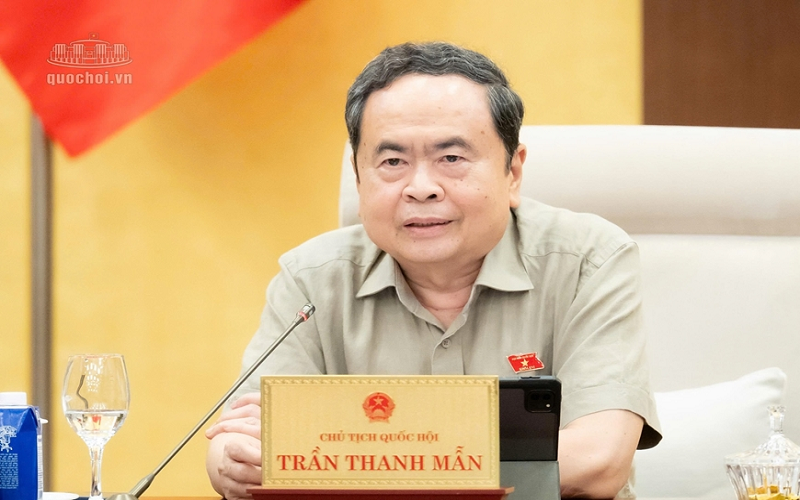
Bảo vệ chủ quyền dữ liệu, thúc đẩy phát triển kinh tế số
Chiều 23-9, dưới sự chủ trì của Chủ tịch Quốc hội Trần Thanh Mẫn, sự điều hành của Phó chủ tịch Quốc hội Nguyễn Thị Hồng, tiếp tục phiên họp thứ 6, Ủy ban Thường vụ Quốc hội cho ý kiến về dự án Luật An ninh dữ liệu.
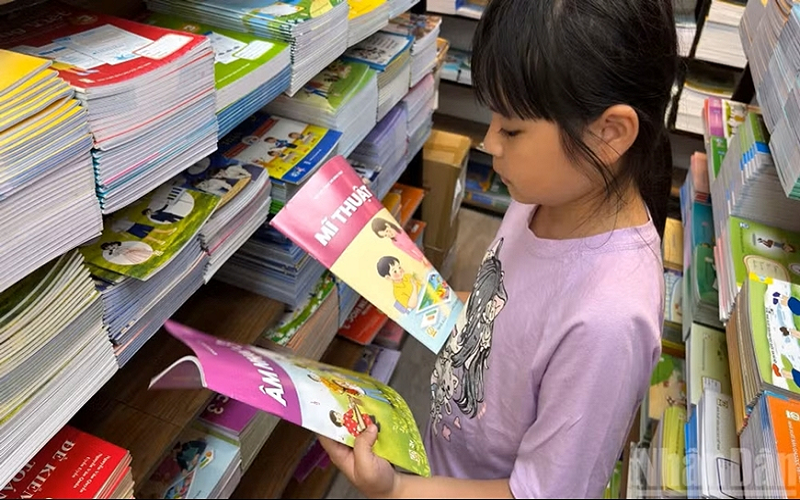
Thiếu nghiêm túc trong chuẩn bị sách giáo khoa
Trong thời đại in ấn, vận chuyển, số liệu, mạng lưới cung cấp, thông tin liên lạc... đều ngày càng thuận tiện, thật khó lý giải việc học sinh vẫn thiếu sách giáo khoa khi vào năm học mới và khi chủ trương đã được xác định từ sớm.
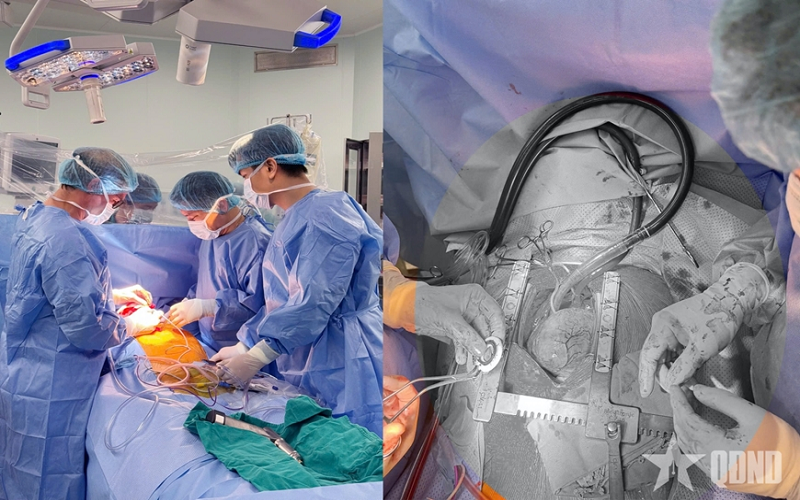
CorHeart 6-hy vọng mới cho bệnh nhân suy tim giai đoạn cuối
Trong y học, một công nghệ mới chỉ thực sự có giá trị khi được đặt đúng vào nhu cầu của người bệnh. Với Bệnh viện Trung ương Quân đội 108, việc triển khai thành công CorHeart 6 là kết quả của quá trình chuẩn bị từ sớm, liên tục cập nhật công nghệ và nâng cao năng lực điều trị. Ca bệnh của một bệnh nhân nam 63 tuổi, là minh chứng cụ thể cho cách tiếp cận đó.