Nộp thuế thay người bán: Nhiều khó khăn đối với sàn thương mại điện tử
Một quy định mới về thuế đang nhận được sự quan tâm. Đó là các sàn thương mại điện tử (TMĐT), nền tảng số có chức năng thanh toán sẽ phải khấu trừ, nộp thuế thay cho hộ, cá nhân kinh doanh trên sàn.
Đây là quy định tại Luật Quản lý thuế (sửa đổi) mới được Quốc hội thông qua. Quy định này không chỉ giúp hàng trăm cá nhân kinh doanh không phải lo lắng về việc nộp thuế mà còn là giải pháp để chống thất thu thuế trên nền tảng kinh doanh online. Tuy nhiên, việc chuyển giao nghĩa vụ kê khai, nộp thuế của người bán hàng sang sàn TMĐT đang có 3 văn bản luật và 3 thời điểm hiệu lực thi hành khác nhau, gây nhiều khó khăn, vướng mắc cho các sàn TMĐT.
 |
| Hơn 8 năm kinh doanh thời trang trên sàn thương mại điện tử, chị Trần Thu Hà ở 81 Trần Hưng Đạo, Hoàn Kiếm, Hà Nội cho biết quy định mới sẽ giúp chị giảm áp lực thủ tục kê khai, nộp thuế. Ảnh: Nguyễn Huyền |
Hiện cả nước có gần 725.000 tổ chức, cá nhân kinh doanh trên sàn TMĐT, với quy mô giao dịch lên tới 75.000 tỷ đồng. Do vậy, khi áp dụng quy định các sàn TMĐT, nền tảng số có chức năng thanh toán sẽ phải khấu trừ, nộp thuế thay cho hộ, cá nhân kinh doanh trên sàn được kỳ vọng sẽ hỗ trợ tối đa cho người nộp thuế, nhằm giảm thiểu thủ tục hành chính, tạo động lực cho TMĐT phát triển.
Nhiều sàn TMĐT có thắc mắc về hiệu lực thi hành của Luật Quản lý thuế, Luật Thuế thu nhập cá nhân, Luật Thuế giá trị gia tăng đối với hoạt động TMĐT. Hiện nay, quy định nhà quản lý các sàn TMĐT có trách nhiệm khấu trừ, nộp thuế thay, kê khai số thuế đã khấu trừ cho hộ kinh doanh đang có 3 thời điểm hiệu lực thi hành khác nhau.
Cụ thể, tại khoản 4a, Điều 42, Luật Quản lý thuế 2019 (được sửa đổi, bổ sung năm 2024) có quy định đối với hộ, cá nhân có hoạt động kinh doanh trên nền tảng TMĐT, nền tảng số thì tổ chức là nhà quản lý sàn giao dịch TMĐT, nhà quản lý nền tảng số có chức năng thanh toán và các tổ chức có hoạt động kinh tế số khác theo quy định của Chính phủ thực hiện khấu trừ, nộp thuế thay, kê khai số thuế đã khấu trừ cho hộ kinh doanh, cá nhân kinh doanh. Quy định này có hiệu lực từ ngày 1-4-2025.
Tuy nhiên, cũng với nội dung này nhưng tại Luật Thuế thu nhập cá nhân lại có hiệu lực từ ngày 1-1-2025. Ngoài ra, tại khoản 5, Điều 4, Luật Thuế giá trị gia tăng có quy định tổ chức là nhà quản lý sàn giao dịch TMĐT, nhà quản lý nền tảng số có chức năng thanh toán thực hiện khấu trừ, nộp thuế thay, kê khai số thuế đã khấu trừ cho hộ kinh doanh, cá nhân kinh doanh trên sàn TMĐT, nền tảng số. Quy định này có hiệu lực thi hành từ ngày 1-7-2025.
Việc 3 văn bản luật đang có 3 thời điểm hiệu lực thi hành khác nhau khiến doanh nghiệp bối rối và gặp khó khăn trong việc triển khai chính sách pháp luật về thuế của Nhà nước. Bên cạnh đó, các sàn TMĐT cũng cho rằng, công tác khấu trừ, nộp thuế thay, kê khai số thuế đã khấu trừ cho hộ kinh doanh, cá nhân kinh doanh trên sàn đòi hỏi nguồn lực và thời gian để doanh nghiệp thực hiện các điều chỉnh, thay đổi hệ thống kỹ thuật và quy trình vận hành.
Có thể phải mất từ một đến hai năm để các doanh nghiệp sẵn sàng thực hiện quy định mới của luật. Thực tế, khi triển khai quy định pháp luật về thuế, các doanh nghiệp TMĐT có thể phải đối mặt với nhiều khó khăn và thách thức. Đầu tiên là tăng chi phí vận hành và quản lý, bởi việc chuyển giao nghĩa vụ của người bán hàng sang sàn TMĐT cũng đồng thời chuyển nghĩa vụ thu thuế của cơ quan thuế làm phát sinh rất nhiều chi phí tuân thủ cho sàn TMĐT Việt Nam.
Ví dụ, chi phí về đầu tư hạ tầng công nghệ để đáp ứng yêu cầu khấu trừ, nộp thuế thay và kê khai, dẫn đến gia tăng chi phí đầu tư. Một khoản ngân sách tiếp theo có thể kể đến là chi phí để bổ sung nhân sự am hiểu về chính sách thuế và công nghệ, đồng thời tổ chức các khóa đào tạo liên tục để bảo đảm tuân thủ quy định. Để khắc phục bất cập này, các sàn TMĐT sẽ có xu hướng chuyển các chi phí này thành giá dịch vụ của sàn. Khi hàng hóa, dịch vụ của thương nhân lên sàn thì giá thành của hàng hóa, dịch vụ sẽ cao lên. Điều này gây khó cho các nhà bán hàng nhỏ và vừa, với lượng hàng hóa vốn đã khó cạnh tranh, nay lại càng khó cạnh tranh hơn khi hàng hóa, dịch vụ bị tăng giá.
Tiếp theo là sự phức tạp trong xác định nghĩa vụ thuế. Khó khăn đầu tiên có thể kể đến đó chính là việc xác minh thông tin. Các sàn TMĐT có phải kiểm tra tính hợp pháp của các hóa đơn, chứng từ hay không, hay họ chỉ là những đơn vị thực hiện nghĩa vụ thu hộ của các đơn vị, cơ quan quản lý thuế và không bị ràng buộc bởi bất kể một trách nhiệm pháp lý nào là câu hỏi cần phải được giải đáp.
Tuy nhiên, trong trường hợp nghĩa vụ xác định tính hợp pháp của các loại hóa đơn, chứng từ trở thành nghĩa vụ ràng buộc đối với các sàn TMĐT thì vô hình trung gánh nặng về mặt trách nhiệm của các sàn TMĐT đã bị gia tăng đáng kể. Chưa hết, việc xác định doanh thu, lợi nhuận và nghĩa vụ thuế của hộ kinh doanh, cá nhân trên nền tảng số không phải lúc nào cũng minh bạch, đặc biệt với các giao dịch không công khai hoặc thanh toán ngoài hệ thống.
Các hộ và cá nhân kinh doanh trong TMĐT lại vô cùng đa dạng, có thể hoạt động với quy mô và hình thức khác nhau, gây khó khăn trong việc áp dụng một chính sách thống nhất. Một số hộ, cá nhân kinh doanh có thể không cung cấp đầy đủ thông tin hoặc cố tình né tránh nghĩa vụ thuế, khiến sàn TMĐT gặp khó khăn trong việc xác định doanh thu để khấu trừ. Điều này có thể có những rủi ro pháp lý lớn cho các sàn TMĐT vì nguy cơ sai sót khá lớn.
Cuối cùng, việc quy định 3 mốc thời gian có hiệu lực khác nhau không chỉ gây khó khăn cho doanh nghiệp mà còn có thể tạo ra lỗ hổng trong việc quản lý và thu thuế.
Vì vậy, quy định này cần có lộ trình và các bước thử nghiệm để tránh ách tắc hoặc ngừng trệ các hoạt động trong giai đoạn mới triển khai.
Luật sư NGUYỄN THANH HÀ, Chủ tịch Công ty Luật SBLaw
- Click để copy

Tin mới
Quản lý thị trường hàng hóa phái sinh: Rõ thẩm quyền, hiệu quả giám sát, giảm chi phí tuân thủ
Một thị trường hàng hóa phái sinh hiện đại không thể được quản lý hiệu quả chỉ bằng các biện pháp hành chính truyền thống. Yêu cầu đặt ra không đơn thuần là tăng cường số lượng thủ tục hay cơ quan tham gia quản lý, mà quan trọng hơn là xác định rõ thẩm quyền, nâng cao khả năng phát hiện và kiểm soát rủi ro, đồng thời bảo đảm chi phí tuân thủ hợp lý cho doanh nghiệp. Đây cũng là những vấn đề trọng tâm cần được giải quyết trong quá trình xây dựng Luật Giao dịch hàng hóa phái sinh, nhằm hình thành khuôn khổ pháp lý minh bạch, an toàn, tạo điều kiện cho thị trường phát triển và phục vụ nền kinh tế thực.
Thúc đẩy phát triển thị trường giao dịch hàng hóa phái sinh minh bạch, hiện đại và kết nối quốc tế
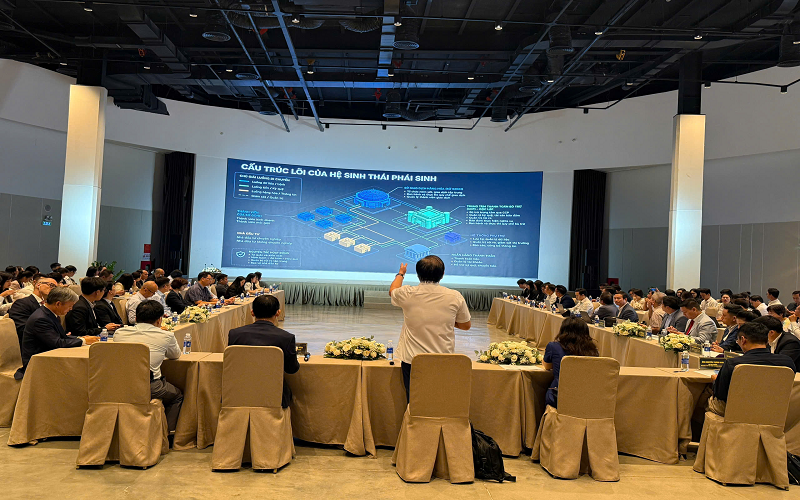
Ngày 16/11/2026, tại Thành phố Hồ Chí Minh, Cục Quản lý và Phát triển thị trường trong nước (Bộ Công Thương) phối hợp với Trung tâm Tài chính quốc tế Việt Nam tại Thành phố Hồ Chí Minh (VIFC-HCMC) tổ chức Hội nghị tuyên truyền, phổ biến Nghị định số 302/2026/NĐ-CP ngày 01/8/2026 của Chính phủ và Thông tư số 47/2026/TT-BCT ngày 03/9/2026 của Bộ trưởng Bộ Công Thương.
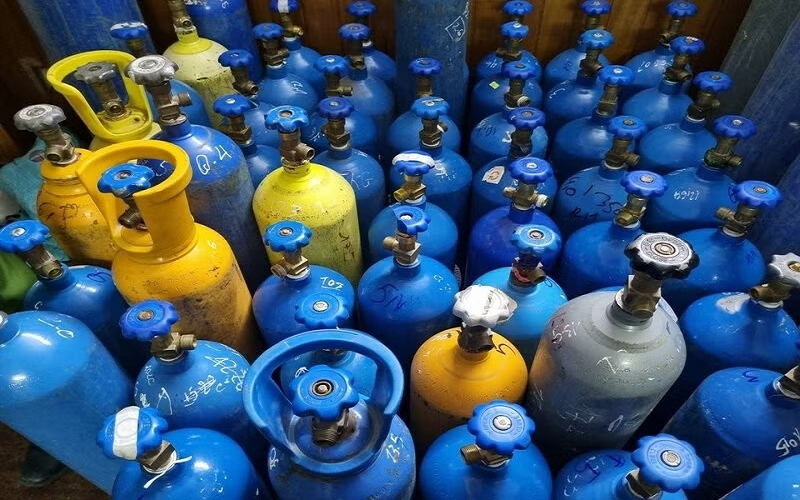
Khởi tố 22 đối tượng sản xuất, mua bán khí cười
Ngày 15-11, Công an TP Hà Nội cho biết, đơn vị vừa triệt phá đường dây sản xuất, mua bán trái phép khí N2O (khí cười), khởi tố, bắt tạm giam 22 đối tượng để điều tra về tội “Sản xuất hàng cấm” và “Mua bán hàng cấm”.
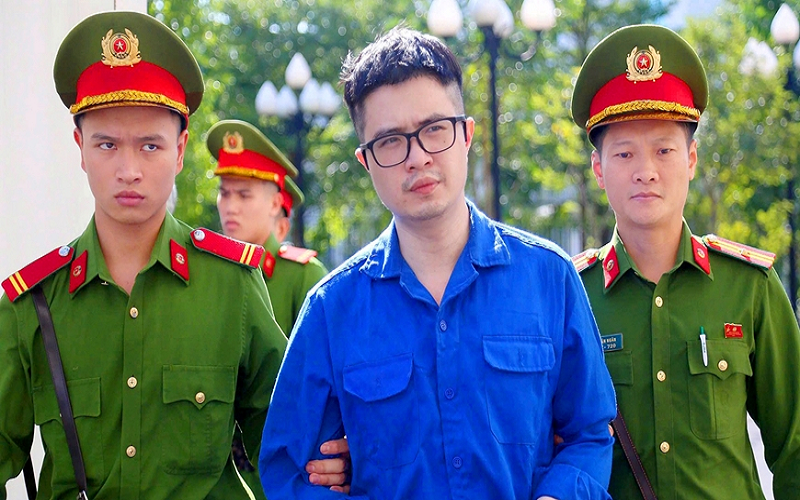
Vụ án Mr Pips: Phó Đức Nam và Lê Khắc Ngọ bị phạt tù chung thân
Sau 3 tuần xét xử và nghị án, chiều 16-11, Tòa án nhân dân TP Hà Nội tuyên án phạt 188 bị cáo trong vụ án Phó Đức Nam (tức Mr Pips) và đồng phạm về tội “Lừa đảo chiếm đoạt tài sản; Rửa tiền; Chứa chấp hoặc tiêu thụ tài sản do người khác phạm tội mà có; Trốn thuế” xảy ra tại Hà Nội và một số tỉnh, thành phố.
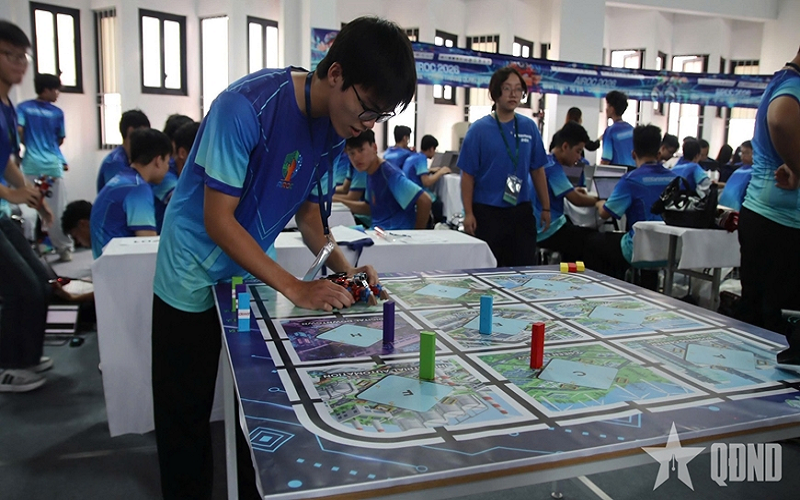
Học sinh tranh tài lập trình robot, giải bài toán môi trường đô thị
Với chủ đề “Thành phố thông minh” (Synapse City), Vòng chung kết toàn quốc Cuộc thi Robotics Quốc tế AIROC 2026 khu vực miền Bắc đã quy tụ 700 học sinh đến từ gần 50 trường học tham gia tranh tài.
Năm 2027, cộng tối đa 0,5 điểm trong tuyển sinh
Bộ Giáo dục và Đào tạo vừa thông tin, đã ban hành Thông tư số 95/2026/TT-BGDĐT ngày 11-11-2026 sửa đổi, bổ sung một số điều của các thông tư của Bộ ban hành quy định về xác định số lượng tuyển sinh, chương trình đào tạo, tuyển sinh và đào tạo cao đẳng ngành giáo dục mầm non, đại học và sau đại học.