Gia hạn thời hạn nộp thuế, tiền thuê đất năm 2023
Thay mặt Chính phủ, Phó thủ tướng Lê Minh Khái vừa ký Nghị định số 12/2023/NĐ-CP ngày 14-4-2023 gia hạn thời hạn nộp thuế giá trị gia tăng, thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân và tiền thuê đất trong năm 2023.
Đối tượng áp dụng bao gồm: Người nộp thuế, cơ quan thuế, công chức thuế; cơ quan nhà nước, tổ chức, cá nhân khác có liên quan.
Chính phủ quyết nghị gia hạn thời hạn nộp thuế đối với số thuế giá trị gia tăng phát sinh phải nộp (bao gồm cả số thuế phân bổ cho các địa phương cấp tỉnh khác nơi người nộp thuế có trụ sở chính, số thuế nộp theo từng lần phát sinh) của kỳ tính thuế từ tháng 3 đến tháng 8-2023 (đối với trường hợp kê khai thuế giá trị gia tăng theo tháng) và kỳ tính thuế quý I, quý II năm 2023 (đối với trường hợp kê khai thuế giá trị gia tăng theo quý) của các doanh nghiệp, tổ chức nêu tại Điều 3 Nghị định này.
 |
Nghị định này có hiệu lực từ ngày ký ban hành đến hết ngày 31-12-2023. Sau thời gian gia hạn theo Nghị định, thời hạn nộp thuế và tiền thuê đất được thực hiện theo quy định hiện hành. |
Thời gian gia hạn là 6 tháng đối với số thuế giá trị gia tăng từ tháng 3 đến tháng 5-2023 và quý I năm 2023; gia hạn 5 tháng đối với số thuế giá trị gia tăng của tháng 6 năm 2023 và quý II năm 2023; gia hạn 4 tháng đối với số thuế giá trị gia tăng của tháng 7 năm 2023; gia hạn 3 tháng đối với số thuế giá trị gia tăng của tháng 8-2023. Thời gian gia hạn được tính từ ngày kết thúc thời hạn nộp thuế giá trị gia tăng theo quy định của pháp luật về quản lý thuế.
Các doanh nghiệp, tổ chức thuộc đối tượng được gia hạn thực hiện kê khai, nộp Tờ khai thuế giá trị gia tăng tháng, quý theo quy định của pháp luật hiện hành nhưng chưa phải nộp số thuế giá trị gia tăng phải nộp phát sinh trên Tờ khai thuế giá trị gia tăng đã kê khai.
Đối với thuế thu nhập doanh nghiệp, gia hạn thời hạn nộp thuế tạm nộp của quý I, quý II kỳ tính thuế thu nhập doanh nghiệp năm 2023 của doanh nghiệp, tổ chức thuộc đối tượng được quy định tại Điều 3 Nghị định này. Thời gian gia hạn là 3 tháng, kể từ ngày kết thúc thời hạn nộp thuế thu nhập doanh nghiệp theo quy định của pháp luật về quản lý thuế.
Trường hợp doanh nghiệp, tổ chức nêu tại Điều 3 Nghị định này có các chi nhánh, đơn vị trực thuộc thực hiện khai thuế thu nhập doanh nghiệp riêng với cơ quan thuế quản lý trực tiếp của chi nhánh, đơn vị trực thuộc thì các chi nhánh, đơn vị trực thuộc cũng thuộc đối tượng được gia hạn nộp thuế thu nhập doanh nghiệp. Trường hợp chi nhánh, đơn vị trực thuộc của doanh nghiệp, tổ chức nêu tại khoản 1, khoản 2 và khoản 3 Điều 3 Nghị định này không có hoạt động sản xuất kinh doanh thuộc ngành kinh tế, lĩnh vực được gia hạn thì chi nhánh, đơn vị trực thuộc không thuộc đối tượng được gia hạn nộp thuế thu nhập doanh nghiệp.
Đối với thuế giá trị gia tăng, thuế thu nhập cá nhân của hộ kinh doanh, cá nhân kinh doanh, gia hạn thời hạn nộp thuế giá trị gia tăng, thuế thu nhập cá nhân đối với số tiền thuế phải nộp phát sinh năm 2023 của hộ kinh doanh, cá nhân kinh doanh hoạt động trong các ngành kinh tế, lĩnh vực nêu tại khoản 1, khoản 2 và khoản 3 Điều 3 Nghị định này. Hộ kinh doanh, cá nhân kinh doanh thực hiện nộp số tiền thuế được gia hạn tại khoản này chậm nhất là ngày 30-12-2023.
Đối với tiền thuê đất, gia hạn thời hạn nộp tiền thuê đất đối với 50% số tiền thuê đất phát sinh phải nộp năm 2023 của doanh nghiệp, tổ chức, hộ gia đình, cá nhân thuộc đối tượng quy định tại Điều 3 Nghị định này đang được Nhà nước cho thuê đất trực tiếp theo Quyết định hoặc Hợp đồng của cơ quan Nhà nước có thẩm quyền dưới hình thức trả tiền thuê đất hằng năm. Thời gian gia hạn là 6 tháng, từ ngày 31-5-2023 đến ngày 30-11-2023.
Quy định này áp dụng cho cả trường hợp doanh nghiệp, tổ chức, hộ gia đình, cá nhân có nhiều Quyết định, Hợp đồng thuê đất trực tiếp của Nhà nước và có nhiều hoạt động sản xuất, kinh doanh khác nhau trong đó có ngành kinh tế, lĩnh vực quy định tại khoản 1, khoản 2 và khoản 3 Điều 3 Nghị định này.
Trường hợp doanh nghiệp, tổ chức, hộ kinh doanh, cá nhân kinh doanh có hoạt động sản xuất, kinh doanh nhiều ngành kinh tế khác nhau trong đó có ngành kinh tế, lĩnh vực quy định tại khoản 1, khoản 2 và khoản 3 Điều 3 của Nghị định: Doanh nghiệp, tổ chức được gia hạn toàn bộ số thuế giá trị gia tăng, số thuế thu nhập doanh nghiệp phải nộp; hộ kinh doanh, cá nhân kinh doanh được gia hạn toàn bộ thuế giá trị gia tăng, thuế thu nhập cá nhân phải nộp theo hướng dẫn tại Nghị định này.
Nghị định này có hiệu lực từ ngày ký ban hành đến hết ngày 31-12-2023. Sau thời gian gia hạn theo Nghị định, thời hạn nộp thuế và tiền thuê đất được thực hiện theo quy định hiện hành.
HOÀNG LAN
- Click để copy

Tin mới
Đề xuất quy định mới về chế độ phụ cấp chức vụ đối với cán bộ quản lý cơ sở giáo dục
Bộ Giáo dục và Đào tạo vừa công bố dự thảo Nghị định quy định chế độ phụ cấp chức vụ đối với cán bộ quản lý cơ sở giáo dục.
Mạng 2G và hành trình phổ cập di động đến người dân
Hơn 30 năm sau, từ những cuộc gọi đầu tiên trên mạng 2G đến hành trình phổ cập di động cho mỗi người dân, giờ đây công nghệ di động đã trở thành hạ tầng thiết yếu, mở đường cho một nền kinh tế số với 4G, 5G và những mô hình kinh doanh hoàn toàn mới.
Quảng Ninh: Bộ đội Biên phòng bắt vụ vận chuyển thực phẩm không rõ nguồn gốc
Ngày 22-9, Đồn Biên phòng Quảng Đức, Ban chỉ huy Bộ đội Biên phòng TP Quảng Ninh cho biết, đơn vị vừa chủ trì, phối hợp bắt vụ vận chuyển thực phẩm không rõ nguồn gốc.
Bảo vệ chủ quyền dữ liệu, thúc đẩy phát triển kinh tế số
Chiều 23-9, dưới sự chủ trì của Chủ tịch Quốc hội Trần Thanh Mẫn, sự điều hành của Phó chủ tịch Quốc hội Nguyễn Thị Hồng, tiếp tục phiên họp thứ 6, Ủy ban Thường vụ Quốc hội cho ý kiến về dự án Luật An ninh dữ liệu.
Thiếu nghiêm túc trong chuẩn bị sách giáo khoa
Trong thời đại in ấn, vận chuyển, số liệu, mạng lưới cung cấp, thông tin liên lạc... đều ngày càng thuận tiện, thật khó lý giải việc học sinh vẫn thiếu sách giáo khoa khi vào năm học mới và khi chủ trương đã được xác định từ sớm.
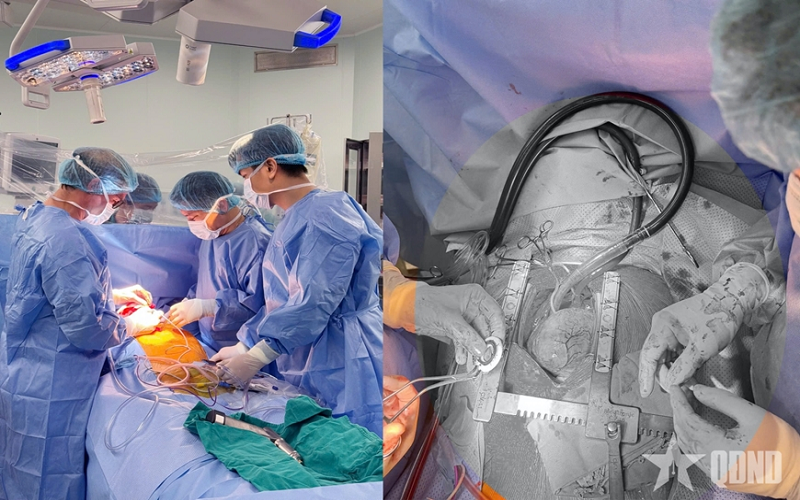
CorHeart 6-hy vọng mới cho bệnh nhân suy tim giai đoạn cuối
Trong y học, một công nghệ mới chỉ thực sự có giá trị khi được đặt đúng vào nhu cầu của người bệnh. Với Bệnh viện Trung ương Quân đội 108, việc triển khai thành công CorHeart 6 là kết quả của quá trình chuẩn bị từ sớm, liên tục cập nhật công nghệ và nâng cao năng lực điều trị. Ca bệnh của một bệnh nhân nam 63 tuổi, là minh chứng cụ thể cho cách tiếp cận đó.