Quy định miễn thuế thu nhập doanh nghiệp, cá nhân trên địa bàn TP. HCM
Nghị định số 11/2024/NĐ-CP ngày 2/2/2024 của Chính phủ quy định rõ việc miễn thuế thu nhập doanh nghiệp, miễn thuế thu nhập cá nhân trên địa bàn Thành phố Hồ Chí Minh.
Miễn thuế thu nhập doanh nghiệp
Nghị định quy định doanh nghiệp khởi nghiệp sáng tạo, tổ chức khoa học và công nghệ, trung tâm đổi mới sáng tạo và các tổ chức trung gian hỗ trợ khởi nghiệp đổi mới sáng tạo (doanh nghiệp) có thu nhập từ hoạt động khởi nghiệp đổi mới sáng tạo phát sinh trên địa bàn Thành phố Hồ Chí Minh được miễn thuế thu nhập doanh nghiệp đối với khoản thu nhập này.
Các doanh nghiệp có thu nhập được miễn thuế thu nhập doanh nghiệp quy định tại khoản này phải đáp ứng quy định của Hội đồng nhân dân Thành phố Hồ Chí Minh về lĩnh vực ưu tiên; tiêu chí, điều kiện, nội dung hoạt động khởi nghiệp đổi mới sáng tạo.
 |
| Ảnh minh hoạ |
Thời gian miễn thuế là 05 năm tính từ thời điểm mà doanh nghiệp phát sinh thuế thu nhập doanh nghiệp phải nộp từ hoạt động khởi nghiệp đổi mới sáng tạo phát sinh trên địa bàn Thành phố Hồ Chí Minh trong thời gian Nghị quyết số 98/2023/QH15 có hiệu lực. Sau khi Nghị quyết số 98/2023/QH15 hết hiệu lực thi hành, thời gian miễn thuế theo quy định tại khoản này chưa kết thúc thì doanh nghiệp tiếp tục thực hiện cho đến khi kết thúc thời gian miễn thuế.
Trường hợp doanh nghiệp đang trong thời gian miễn hoặc thuộc diện miễn thuế thu nhập doanh nghiệp theo điều kiện hưởng miễn khác với quy định tại Nghị định này thì được lựa chọn hưởng miễn thuế theo điều kiện hưởng miễn thuế khác hoặc miễn thuế theo quy định tại Nghị định này cho thời gian còn lại.
Trong thời gian Nghị quyết số 98/2023/QH15 có hiệu lực thi hành, tổ chức có thu nhập từ chuyển nhượng vốn góp, quyền góp vốn vào doanh nghiệp khởi nghiệp sáng tạo trên địa bàn Thành phố Hồ Chí Minh được miễn thuế thu nhập doanh nghiệp đối với khoản thu nhập này.
Doanh nghiệp khởi nghiệp sáng tạo trên địa bàn Thành phố Hồ Chí Minh quy định tại khoản này phải đáp ứng quy định của Hội đồng nhân dân Thành phố Hồ Chí Minh về lĩnh vực ưu tiên; tiêu chí, điều kiện, nội dung hoạt động khởi nghiệp đổi mới sáng tạo.
Thu nhập từ chuyển nhượng vốn, quyền góp vốn quy định tại khoản này là thu nhập có được từ chuyển nhượng một phần hoặc toàn bộ số vốn, quyền góp vốn vào doanh nghiệp khởi nghiệp sáng tạo trên địa bàn Thành phố Hồ Chí Minh (bao gồm cả trường hợp bán doanh nghiệp), trừ thu nhập từ chuyển nhượng cổ phiếu, trái phiếu, chứng chỉ quỹ và các loại chứng khoán khác theo quy định.
Trường hợp bán toàn bộ công ty trách nhiệm hữu hạn một thành viên do tổ chức làm chủ sở hữu dưới hình thức chuyển nhượng vốn có gắn với bất động sản thì kê khai và nộp thuế thu nhập doanh nghiệp theo hoạt động chuyển nhượng bất động sản.
Trường hợp doanh nghiệp thực hiện nhiều hoạt động sản xuất, kinh doanh thì doanh nghiệp thực hiện xác định, hạch toán thu nhập từ hoạt động được miễn thuế theo quy định của pháp luật thuế thu nhập doanh nghiệp.
Doanh nghiệp thực hiện kê khai, nộp thuế theo quy định của pháp luật về quản lý thuế.
Miễn thuế thu nhập cá nhân
Nghị định quy định trong thời gian Nghị quyết số 98/2023/QH15 có hiệu lực thi hành, cá nhân có thu nhập từ chuyển nhượng vốn góp, quyền góp vốn vào doanh nghiệp khởi nghiệp sáng tạo trên địa bàn Thành phố Hồ Chí Minh được miễn thuế thu nhập cá nhân đối với khoản thu nhập này.
Doanh nghiệp khởi nghiệp sáng tạo trên địa bàn Thành phố Hồ Chí Minh quy định tại khoản này phải đáp ứng quy định của Hội đồng nhân dân Thành phố Hồ Chí Minh về lĩnh vực ưu tiên; tiêu chí, điều kiện, nội dung hoạt động khởi nghiệp đổi mới sáng tạo.
Thu nhập từ chuyển nhượng vốn, quyền góp vốn quy định tại khoản này là thu nhập có được từ chuyển nhượng một phần hoặc toàn bộ số vốn, quyền góp vốn vào doanh nghiệp khởi nghiệp sáng tạo trên địa bàn Thành phố Hồ Chí Minh (bao gồm cả trường hợp bán doanh nghiệp), trừ thu nhập từ chuyển nhượng cổ phiếu, trái phiếu, chứng chỉ quỹ và các loại chứng khoán khác theo quy định.
Trường hợp bán toàn bộ doanh nghiệp do cá nhân làm chủ sở hữu dưới hình thức chuyển nhượng vốn có gắn với bất động sản thì kê khai và nộp thuế thu nhập cá nhân theo hoạt động chuyển nhượng bất động sản.
Việc xác định thu nhập từ chuyển nhượng vốn, quyền góp vốn và kê khai với cơ quan thuế thực hiện theo pháp luật về thuế thu nhập cá nhân, pháp luật về quản lý thuế.
- Click để copy

Tin mới
Quản lý thị trường hàng hóa phái sinh: Rõ thẩm quyền, hiệu quả giám sát, giảm chi phí tuân thủ
Một thị trường hàng hóa phái sinh hiện đại không thể được quản lý hiệu quả chỉ bằng các biện pháp hành chính truyền thống. Yêu cầu đặt ra không đơn thuần là tăng cường số lượng thủ tục hay cơ quan tham gia quản lý, mà quan trọng hơn là xác định rõ thẩm quyền, nâng cao khả năng phát hiện và kiểm soát rủi ro, đồng thời bảo đảm chi phí tuân thủ hợp lý cho doanh nghiệp. Đây cũng là những vấn đề trọng tâm cần được giải quyết trong quá trình xây dựng Luật Giao dịch hàng hóa phái sinh, nhằm hình thành khuôn khổ pháp lý minh bạch, an toàn, tạo điều kiện cho thị trường phát triển và phục vụ nền kinh tế thực.
Thúc đẩy phát triển thị trường giao dịch hàng hóa phái sinh minh bạch, hiện đại và kết nối quốc tế
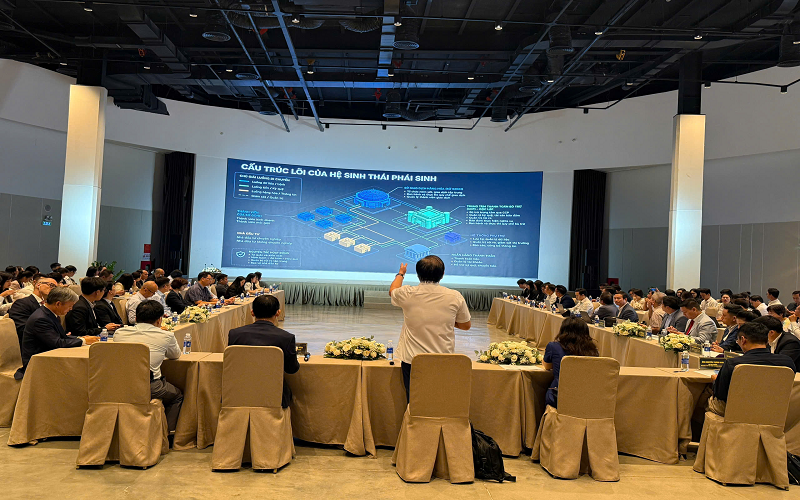
Ngày 16/11/2026, tại Thành phố Hồ Chí Minh, Cục Quản lý và Phát triển thị trường trong nước (Bộ Công Thương) phối hợp với Trung tâm Tài chính quốc tế Việt Nam tại Thành phố Hồ Chí Minh (VIFC-HCMC) tổ chức Hội nghị tuyên truyền, phổ biến Nghị định số 302/2026/NĐ-CP ngày 01/8/2026 của Chính phủ và Thông tư số 47/2026/TT-BCT ngày 03/9/2026 của Bộ trưởng Bộ Công Thương.
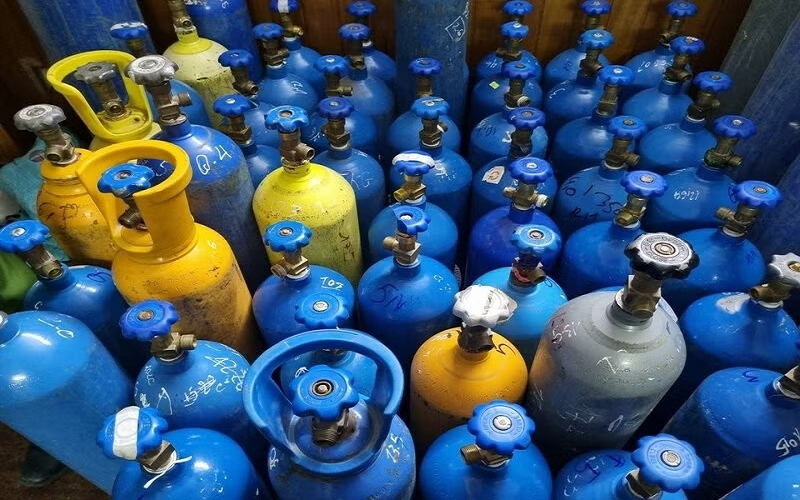
Khởi tố 22 đối tượng sản xuất, mua bán khí cười
Ngày 15-11, Công an TP Hà Nội cho biết, đơn vị vừa triệt phá đường dây sản xuất, mua bán trái phép khí N2O (khí cười), khởi tố, bắt tạm giam 22 đối tượng để điều tra về tội “Sản xuất hàng cấm” và “Mua bán hàng cấm”.
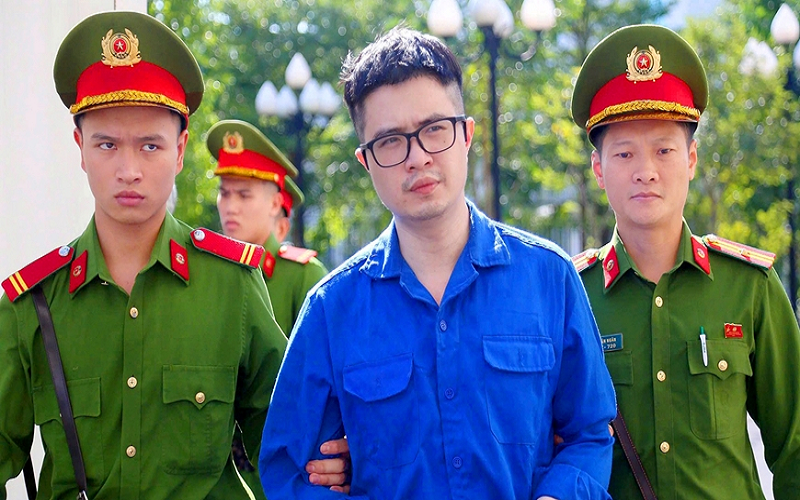
Vụ án Mr Pips: Phó Đức Nam và Lê Khắc Ngọ bị phạt tù chung thân
Sau 3 tuần xét xử và nghị án, chiều 16-11, Tòa án nhân dân TP Hà Nội tuyên án phạt 188 bị cáo trong vụ án Phó Đức Nam (tức Mr Pips) và đồng phạm về tội “Lừa đảo chiếm đoạt tài sản; Rửa tiền; Chứa chấp hoặc tiêu thụ tài sản do người khác phạm tội mà có; Trốn thuế” xảy ra tại Hà Nội và một số tỉnh, thành phố.
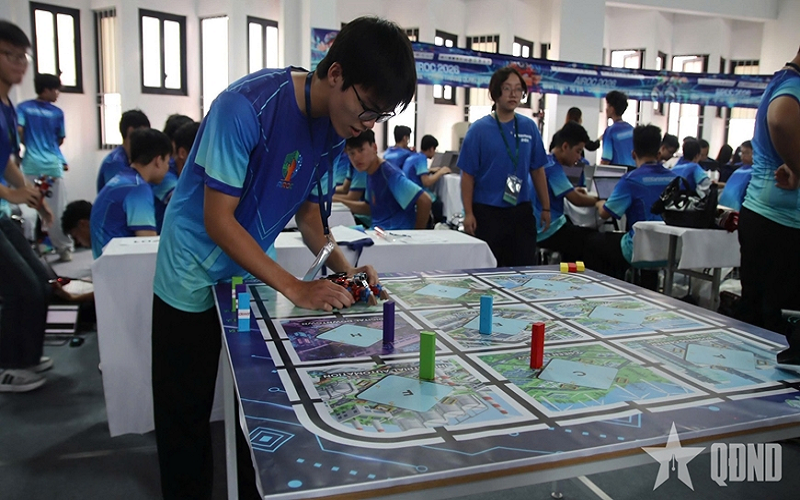
Học sinh tranh tài lập trình robot, giải bài toán môi trường đô thị
Với chủ đề “Thành phố thông minh” (Synapse City), Vòng chung kết toàn quốc Cuộc thi Robotics Quốc tế AIROC 2026 khu vực miền Bắc đã quy tụ 700 học sinh đến từ gần 50 trường học tham gia tranh tài.
Năm 2027, cộng tối đa 0,5 điểm trong tuyển sinh
Bộ Giáo dục và Đào tạo vừa thông tin, đã ban hành Thông tư số 95/2026/TT-BGDĐT ngày 11-11-2026 sửa đổi, bổ sung một số điều của các thông tư của Bộ ban hành quy định về xác định số lượng tuyển sinh, chương trình đào tạo, tuyển sinh và đào tạo cao đẳng ngành giáo dục mầm non, đại học và sau đại học.