Ban hành nghị định quy định về bảo hiểm vi mô
Chính phủ vừa ban hành Nghị định số 21/2023/NĐ-CP ngày 5/5/2023 quy định về bảo hiểm vi mô.
 Nghị định số 21/2023/NĐ-CP ngày 5/5/2023 quy định về bảo hiểm vi mô
Theo quy định, tổ chức cung cấp bảo hiểm vi mô bao gồm: Doanh nghiệp bảo hiểm phi nhân thọ, doanh nghiệp bảo hiểm nhân thọ, doanh nghiệp bảo hiểm sức khỏe (doanh nghiệp bảo hiểm), chi nhánh doanh nghiệp bảo hiểm phi nhân thọ nước ngoài thành lập và hoạt động tại Việt Nam; Tổ chức tương hỗ cung cấp bảo hiểm vi mô thành lập và hoạt động tại Việt Nam.
Số tiền bảo hiểm và số phí bảo hiểm tối đa của sản phẩm bảo hiểm vi mô
Nghị định quy định số tiền bảo hiểm của từng hợp đồng bảo hiểm của sản phẩm bảo hiểm vi mô bảo vệ các rủi ro về tính mạng và sức khỏe không vượt quá 5 lần thu nhập bình quân đầu người hàng năm của chuẩn hộ cận nghèo ở khu vực thành thị theo quy định của Chính phủ tại thời điểm triển khai sản phẩm.
Số tiền bảo hiểm của từng hợp đồng bảo hiểm của sản phẩm bảo hiểm vi mô bảo vệ các rủi ro về tài sản không vượt quá giá trị thị trường của tài sản được bảo hiểm tại thời điểm tham gia bảo hiểm và không vượt quá 5 lần thu nhập bình quân đầu người hàng năm của chuẩn hộ cận nghèo ở khu vực thành thị theo quy định của Chính phủ tại thời điểm triển khai sản phẩm.
Phí bảo hiểm năm của từng hợp đồng bảo hiểm của sản phẩm bảo hiểm vi mô không vượt quá 5% thu nhập bình quân đầu người hàng năm của chuẩn hộ cận nghèo ở khu vực thành thị theo quy định của Chính phủ tại thời điểm triển khai sản phẩm. Phí bảo hiểm phải tương ứng với quyền lợi bảo hiểm.
Nghị định cũng quy định rõ sản phẩm bảo hiểm vi mô do doanh nghiệp bảo hiểm, chi nhánh doanh nghiệp bảo hiểm phi nhân thọ nước ngoài triển khai và sản phẩm bảo hiểm vi mô do Tổ chức tương hỗ cung cấp bảo hiểm vi mô triển khai.
Sản phẩm bảo hiểm vi mô bảo vệ rủi ro sức khỏe có thời hạn không quá 5 năm
Đối với sản phẩm bảo hiểm vi mô do doanh nghiệp bảo hiểm, chi nhánh doanh nghiệp bảo hiểm phi nhân thọ nước ngoài triển khai, Nghị định quy định doanh nghiệp bảo hiểm, chi nhánh doanh nghiệp bảo hiểm phi nhân thọ nước ngoài triển khai sản phẩm bảo hiểm vi mô cần đáp ứng quy định tại Luật Kinh doanh bảo hiểm và các văn bản hướng dẫn thi hành Luật Kinh doanh bảo hiểm; Điều 3, Điều 4 và Điều 6 Nghị định này.
Doanh nghiệp bảo hiểm nhân thọ được cung cấp các sản phẩm bảo hiểm vi mô bảo vệ các rủi ro về tính mạng, sức khỏe có thời hạn không quá 5 năm.
Doanh nghiệp bảo hiểm phi nhân thọ, chi nhánh doanh nghiệp bảo hiểm phi nhân thọ nước ngoài được cung cấp: Các sản phẩm bảo hiểm vi mô bảo vệ các rủi ro về tính mạng, sức khỏe có thời hạn từ 1 năm trở xuống; các sản phẩm bảo hiểm vi mô bảo vệ các rủi ro về tài sản có thời hạn không quá 5 năm.
Doanh nghiệp bảo hiểm sức khỏe được cung cấp: Các sản phẩm bảo hiểm vi mô bảo vệ các rủi ro về tính mạng có thời hạn từ 1 năm trở xuống; các sản phẩm bảo hiểm vi mô bảo vệ các rủi ro về sức khỏe có thời hạn không quá 5 năm.
Nghị định nêu rõ, tên của sản phẩm bảo hiểm vi mô do doanh nghiệp bảo hiểm, chi nhánh doanh nghiệp bảo hiểm phi nhân thọ nước ngoài triển khai phải có thành tố "Sản phẩm bảo hiểm vi mô" để phân biệt với các sản phẩm bảo hiểm khác của doanh nghiệp bảo hiểm, chi nhánh doanh nghiệp bảo hiểm phi nhân thọ nước ngoài.
Đối với sản phẩm bảo hiểm vi mô do Tổ chức tương hỗ cung cấp bảo hiểm vi mô triển khai, Nghị định quy định, tổ chức tương hỗ cung cấp bảo hiểm vi mô chỉ được triển khai các sản phẩm bảo hiểm vi mô có thời hạn từ 1 năm trở xuống nhằm đáp ứng nhu cầu của thành viên. Sản phẩm bảo hiểm bao gồm một hoặc một số quyền lợi cụ thể như sau:
Quyền lợi chăm sóc sức khỏe: Hỗ trợ một phần hoặc toàn bộ chi phí nằm viện, phẫu thuật cho người được bảo hiểm khi người được bảo hiểm nằm viện hoặc phẫu thuật thuộc phạm vi bảo hiểm.
Quyền lợi bảo hiểm tai nạn: Chi trả số tiền bảo hiểm tương ứng với tỷ lệ thương tật do tai nạn của người được bảo hiểm theo thỏa thuận tại hợp đồng bảo hiểm vi mô khi người được bảo hiểm bị thương tật do tai nạn thuộc phạm vi bảo hiểm.
Quyền lợi bảo hiểm tử vong hoặc thương tật toàn bộ vĩnh viễn: Chi trả cho người thụ hưởng số tiền bảo hiểm theo thoả thuận tại hợp đồng bảo hiểm vi mô khi người được bảo hiểm tử vong hoặc thương tật toàn bộ vĩnh viễn thuộc phạm vi bảo hiểm.
Quyền lợi trợ cấp mai táng: Chi trả thêm một khoản hỗ trợ mai táng theo thỏa thuận tại hợp đồng bảo hiểm vi mô khi quyền lợi bảo hiểm tử vong được chi trả.
Quyền lợi bảo hiểm tài sản: Chi trả bồi thường bảo hiểm theo thỏa thuận tại hợp đồng bảo hiểm vi mô khi tài sản được bảo hiểm bị thiệt hại do các nguyên nhân thuộc phạm vi bảo hiểm.
PV (Nguồn: chinhphu.vn)
- Click để copy

Tin mới
Đề xuất quy định mới về chế độ phụ cấp chức vụ đối với cán bộ quản lý cơ sở giáo dục
Bộ Giáo dục và Đào tạo vừa công bố dự thảo Nghị định quy định chế độ phụ cấp chức vụ đối với cán bộ quản lý cơ sở giáo dục.
Mạng 2G và hành trình phổ cập di động đến người dân
Hơn 30 năm sau, từ những cuộc gọi đầu tiên trên mạng 2G đến hành trình phổ cập di động cho mỗi người dân, giờ đây công nghệ di động đã trở thành hạ tầng thiết yếu, mở đường cho một nền kinh tế số với 4G, 5G và những mô hình kinh doanh hoàn toàn mới.
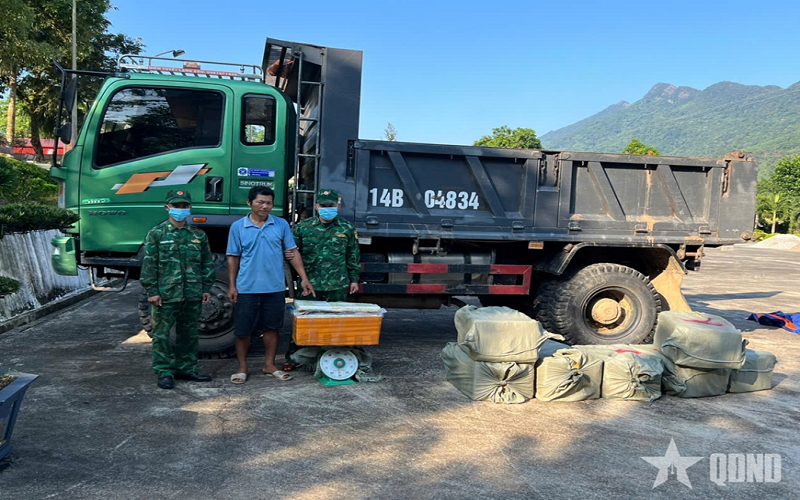
Quảng Ninh: Bộ đội Biên phòng bắt vụ vận chuyển thực phẩm không rõ nguồn gốc
Ngày 22-9, Đồn Biên phòng Quảng Đức, Ban chỉ huy Bộ đội Biên phòng TP Quảng Ninh cho biết, đơn vị vừa chủ trì, phối hợp bắt vụ vận chuyển thực phẩm không rõ nguồn gốc.
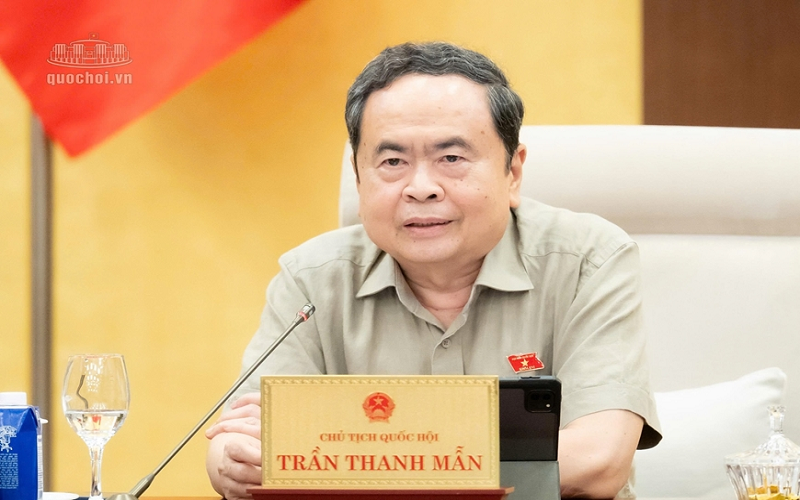
Bảo vệ chủ quyền dữ liệu, thúc đẩy phát triển kinh tế số
Chiều 23-9, dưới sự chủ trì của Chủ tịch Quốc hội Trần Thanh Mẫn, sự điều hành của Phó chủ tịch Quốc hội Nguyễn Thị Hồng, tiếp tục phiên họp thứ 6, Ủy ban Thường vụ Quốc hội cho ý kiến về dự án Luật An ninh dữ liệu.
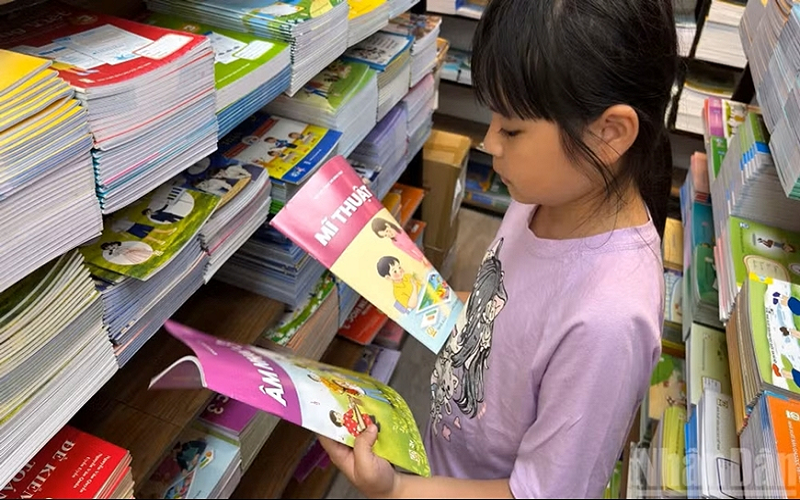
Thiếu nghiêm túc trong chuẩn bị sách giáo khoa
Trong thời đại in ấn, vận chuyển, số liệu, mạng lưới cung cấp, thông tin liên lạc... đều ngày càng thuận tiện, thật khó lý giải việc học sinh vẫn thiếu sách giáo khoa khi vào năm học mới và khi chủ trương đã được xác định từ sớm.
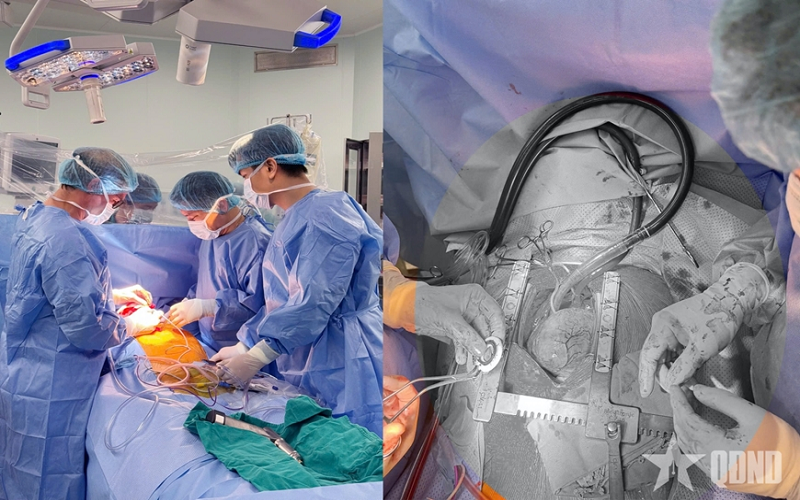
CorHeart 6-hy vọng mới cho bệnh nhân suy tim giai đoạn cuối
Trong y học, một công nghệ mới chỉ thực sự có giá trị khi được đặt đúng vào nhu cầu của người bệnh. Với Bệnh viện Trung ương Quân đội 108, việc triển khai thành công CorHeart 6 là kết quả của quá trình chuẩn bị từ sớm, liên tục cập nhật công nghệ và nâng cao năng lực điều trị. Ca bệnh của một bệnh nhân nam 63 tuổi, là minh chứng cụ thể cho cách tiếp cận đó.